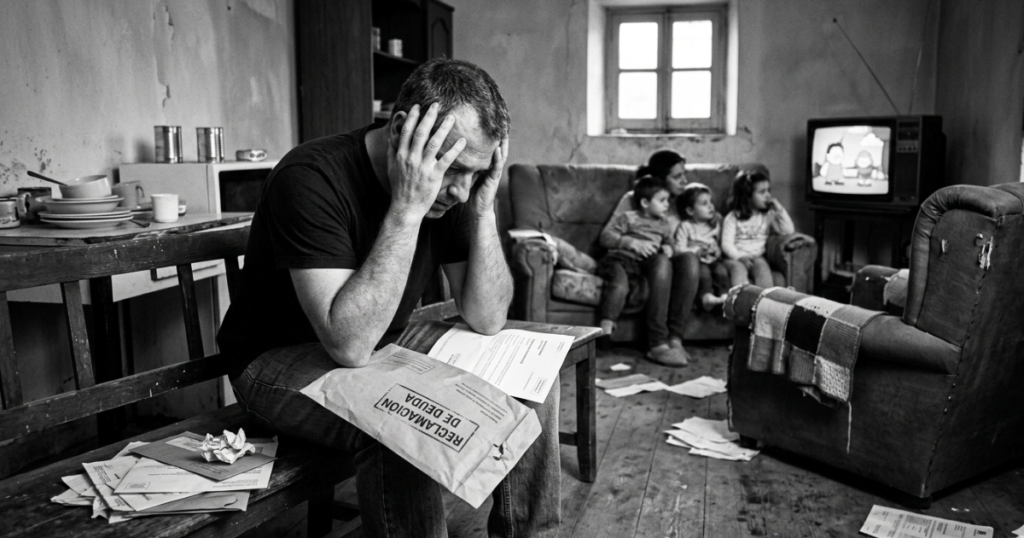
Recibir una reclamación de deuda puede generar mucha inquietud, especialmente cuando no se tiene claro qué significa exactamente ni qué puede ocurrir a partir de ese momento.
Cartas, correos, llamadas o incluso comunicaciones más formales pueden hacer que muchas personas reaccionen con miedo o bloqueándose. Sin embargo, en la mayoría de los casos, lo más importante es no actuar de forma impulsiva ni ignorar la situación.
Saber qué pasos dar desde el principio puede evitar errores que compliquen aún más el problema.
Si no tienes claro cómo se llega a esta situación, puedes empezar por entender qué ocurre cuando no puedes pagar tus deudas.
Qué significa que te reclamen una deuda
Una reclamación de deuda es un intento del acreedor de cobrar una cantidad que considera pendiente.
Puede realizarse de distintas formas:
- comunicaciones informales (llamadas o correos)
- cartas de reclamación
- requerimientos más formales
- inicio de acciones judiciales
No todas las reclamaciones tienen el mismo nivel de gravedad, por lo que es importante entender en qué punto te encuentras.
Qué hacer en el primer momento
Cuando recibes una reclamación, lo primero es mantener la calma y analizar la situación.
Antes de tomar decisiones, conviene:
- identificar quién reclama la deuda
- comprobar el importe
- revisar de qué concepto se trata
- verificar si la deuda es real y corresponde contigo
No todas las reclamaciones son correctas, y en algunos casos pueden existir errores, duplicidades o cantidades discutibles.
Qué errores debes evitar
Muchas personas reaccionan de forma que empeora la situación.
Los errores más habituales son:
- ignorar completamente las comunicaciones
- no abrir cartas o notificaciones
- pagar sin comprobar la deuda
- asumir que todas las deudas son iguales
- esperar demasiado sin hacer nada
Estos comportamientos pueden hacer que la situación avance hacia fases más complejas, como procedimientos judiciales.
Qué puede pasar si no haces nada
Si la reclamación continúa y no se atiende, el acreedor puede decidir avanzar.
Esto puede implicar el inicio de un procedimiento judicial y, en fases posteriores, la posibilidad de embargo.
En algunos casos, esto puede acabar derivando en un embargo, por lo que conviene entender cuándo pueden embargarte.
También puede ser útil saber qué bienes pueden embargarse y cuáles están protegidos por la ley.
Por eso, cuanto antes se entienda la situación, más margen suele existir para actuar.
Cómo analizar tu situación correctamente
No todas las deudas son iguales ni requieren la misma respuesta.
Conviene diferenciar entre:
- deudas puntuales
- deudas acumuladas con varios acreedores
- situaciones de dificultad temporal
- situaciones de insolvencia más grave
Entender en qué punto te encuentras es lo que permite valorar opciones reales.
Qué opciones pueden valorarse
Dependiendo del caso, pueden existir distintas vías:
- revisar la deuda
- intentar ordenar la situación
- analizar posibles errores o abusos
- valorar soluciones legales si la deuda es inasumible
Cuando la persona no puede hacer frente a sus deudas de forma generalizada, puede estar ante una situación de insolvencia.
En estos casos, el ordenamiento jurídico español prevé mecanismos que permiten estudiar la cancelación de deudas en determinadas condiciones.
Relación con la Ley de Segunda Oportunidad
Cuando las deudas se acumulan y no existe capacidad real para pagarlas, puede ser necesario valorar soluciones más profundas.
En España, existe un mecanismo legal que permite, en determinados casos, cancelar total o parcialmente las deudas: la Ley de Segunda Oportunidad.
En España, existe un mecanismo legal que permite, en determinados casos, cancelar total o parcialmente las deudas: la Ley de Segunda Oportunidad, que puedes entender mejor en esta guía completa.
Conclusión
Recibir una reclamación de deuda no significa que todo esté perdido, pero sí es una señal clara de que hay que actuar.
Ignorar la situación suele empeorar el problema, mientras que entender bien qué está ocurriendo permite tomar decisiones más acertadas.
En muchos casos, actuar a tiempo marca la diferencia entre una situación controlable y un problema más complejo.
Cierre final
Si después de analizar tu situación crees que puedes encontrarte ante un problema de deudas más serio, puedes acceder a información especializada sobre cancelación de deudas y Ley de Segunda Oportunidad en: